
DeFi 教程已审核
LP 头寸再平衡:调仓方式、成本与踏错节奏的代价
集中流动性仓位需要随行情移动区间,但每次再平衡都在支付真实成本:手续费损耗、单边换币的滑点、错过的回归行情。本文把再平衡拆成三种操作路径与一套决策框架,帮你区分「必要的移动」和「被情绪驱动的空转」。
汇总与「做市」相关的文章,帮助你系统了解该主题。
集中流动性仓位需要随行情移动区间,但每次再平衡都在支付真实成本:手续费损耗、单边换币的滑点、错过的回归行情。本文把再平衡拆成三种操作路径与一套决策框架,帮你区分「必要的移动」和「被情绪驱动的空转」。
同一枚代币在五六条链上的价格永远差着一截。本文拆解价格不合一的三力结构:桥的搬运带宽、库存风险定价与本地需求溢价,多链深度分布的观测方法,以及跨链做市的真实成本结构。
大额兑换有时不走流动性池,而是由做市商直接报价成交。本文拆解 RFQ(请求报价)与订单流拍卖的撮合结构、它为什么对大单更便宜、隐藏成本在哪里,以及什么样的订单不该指望这个通道。
做市商计划理论上让点差更窄,但激励设计不当也可能催生刷量。本文解释做市计划的运作逻辑、返佣与点差补贴的公开口径、观察点差与深度是否真实改善的自助方法,以及识别虚假流动性的信号。
同为流动性池,稳定币对的交易滑点远小于波动资产对,这不是费率让利而是公式不同。本文拆解稳定swap类不变量与恒定乘积的几何差异、深度集中设计带来的低滑点与失锚风险,以及出入这类池子该核对什么。
价格走出区间后,加区间、平移、撤出还是不动?本文用机制推演四种应对策略各自的成本与后果,给出判断顺序而非预测,帮你在震荡、单边与黑天鹅行情里做有依据的决策。
集中流动性让做市资金效率提升数十倍的宣传背后,是管理成本和亏损风险的同步放大。本文拆解区间宽度的经济含义、窄区间与宽区间的真实差异、再平衡的频率成本,帮你判断自己适合哪种做市方式。
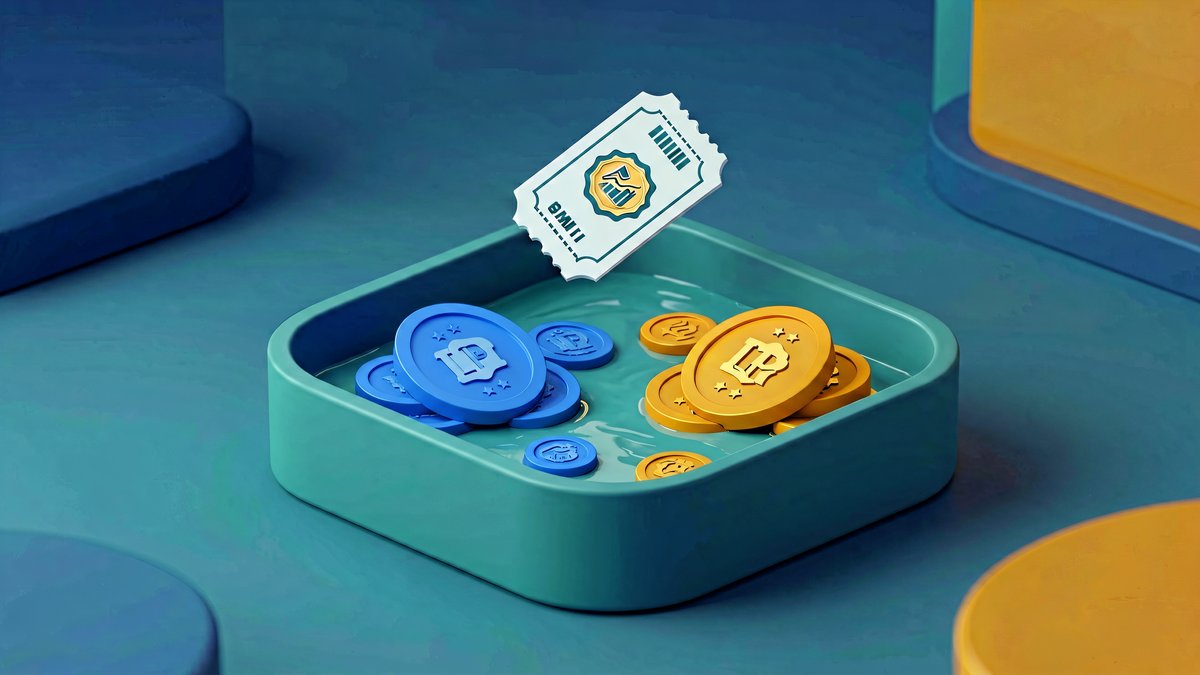
放币进池子拿到 LP 代币,很多人没搞清自己到底提供了什么、赚的是什么、担的是什么。本文解释流动性池的构成、LP 代币代表的权益、集中流动性的差别,以及退出时真实会发生什么,帮读者建立完整认知。
做市或质押常看到很高的 APY,但钱从哪来并不清晰。本文把 DeFi 流动性收益拆成手续费、代币激励和结构/利率来源三层,说明每层的可持续性,并给出读者可核验的数据入口,避免把"看起来很稳"当成"真的稳"。
无常损失是流动性质押商绕不开的风险。本文用恒定乘积公式推导 LP 与持有资产相比何时产生价值差,给出可复算的示例,并说明哪些情况放大、哪些情况收敛,帮助读者评估做市前真实的代价。