

DeFi 教程
抵押债仓与资金池借贷:同是借钱,结构差在哪 一边是各自开金库自铸稳定币的抵押债仓模式,一边是供需决定利率的资金池借贷模式。本文对比两者在定价权、清算路径和风险分担上的结构差异,帮你按需求选择入口。
汇总与「借贷」相关的文章,帮助你系统了解该主题。
一边是各自开金库自铸稳定币的抵押债仓模式,一边是供需决定利率的资金池借贷模式。本文对比两者在定价权、清算路径和风险分担上的结构差异,帮你按需求选择入口。
借贷协议会从利息里切出一块进超额储备,协议没有坏账时这笔钱长期躺在合约里。本文拆解超额储备的计提比例、与准备金和保险基金的分工,以及治理动用它的几种方式与持有人视角的成本。
闪电贷不只用于套利,把一处抵押借款整体搬到另一处更优条款也是它的正经用法。本文拆解闪电贷再融资的事务结构、成本账与失败回滚逻辑,并说明它对合约能力的硬性要求。
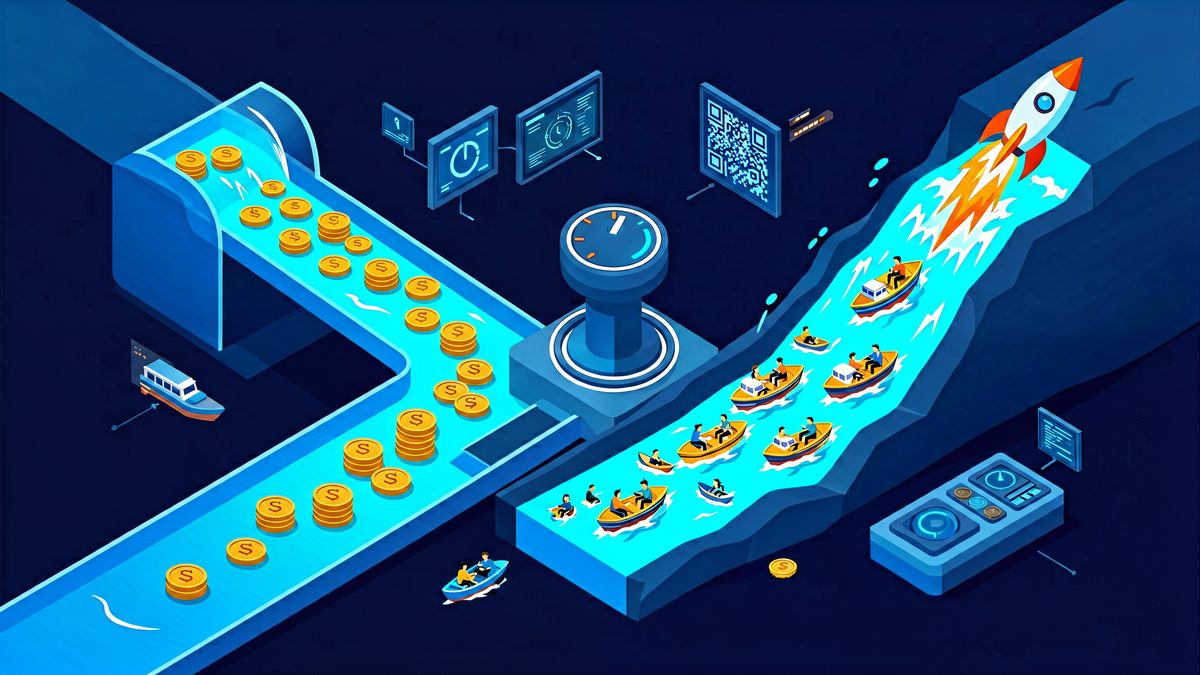
借贷协议的存借利率不是拍脑袋定的,多数协议用资金利用率驱动利率曲线。本文拆解利用率、拐点与曲线形状如何同时决定存款收益、借款成本和挤兑速度,并给出算给你自己看的示例方法。
借贷协议开始接受存款凭证、收益型稳定币等生息资产做抵押,抵押物不再闲置。本文拆解生息抵押品的两层利差结构、清算时的折价路径与利率风险归属,以及适合它的仓位类型。
一类杠杆工具宣称使用者没有清算线,因为杠杆不发生在你的仓位上,而发生在资金池的资产配比里。本文拆解这种流动性管理式杠杆的运作结构:池子如何自我平衡、价格极端时谁先受伤、以及为什么它的挤兑对象从借款人换成了存款人。
用 NFT 或非主流加密资产做抵押时,借贷协议的 LTV 往往只有两三成,看起来小气,其实是定价与变现两道难题的折中。本文拆解非标抵押品借贷的估价方法、清算变现假设与两条主要风险路径——价格双杀与流动性挤兑。
借贷协议出事时损失按什么顺序吃掉谁的资金,安全模块与储备金机制写得很清楚——只是没人读。本文拆解风险准备金、安全质押模块与储备金的三层瀑布结构、质押者被罚没的触发边界,以及储户与质押者的风险优先级。
链上借贷长期等于超额抵押,但无抵押与信用额度结构正在试水。本文拆解信用增强三件套——链上声誉/评分、额度委托与风险共担池、保险与抵押覆盖的混合结构,理解它们如何把坏账风险重新分发给愿意定价风险的人。
同样是清算,你的抵押品可能被一笔闪电贷直接换走、被挂上拍卖场逐轮降价、或被荷兰式拍卖从高价往下探。本文拆解清算执行的三种主流模型、它们对你的损失差异,以及为什么同一协议不同时期会用不同模型。